カテゴリー: 所得税

  • 無税入門【節税】の定義を曲解

    無税入門【節税】の定義を曲解

    ◆事業の赤字と給与所得の損益通算を40年間継続

    先日、「会社員が無税の人になる合法的な方法」というセンセーショナルな記事を見かけ、記事の対象になった只野範男氏の「無税入門」と言う本を読んでみました。手法は至ってシンプルで、事業所得で赤字を計上し、給与所得と損益通算を行うことで所得税の還付を受けるというもの。只野氏は40年にわたってイラストレーターの仕事を副業とし、累計1000万円超の税還付を受けたと言います。副業推奨も追い風となり、まさに無税入門手法はもってこいであると。


    眉唾ですね。まず感じた違和感は、これを合法的な節税と言い切っている点です。こんなの誰もが思いつく典型的な租税回避以外の何物でもないと考えます。一歩間違えれば脱税ですね。


    副業としているイラストレーターの仕事がむしろ本業で、給与所得が副業的な認識のもと、イラストレーターの事業性をとかく主張されていました。なぜなら、雑所得と認定されないようにするためです。雑所得の場合、いくら赤字を出しても給与所得との損益通算ができないので、当然税還付を受けることはできません。
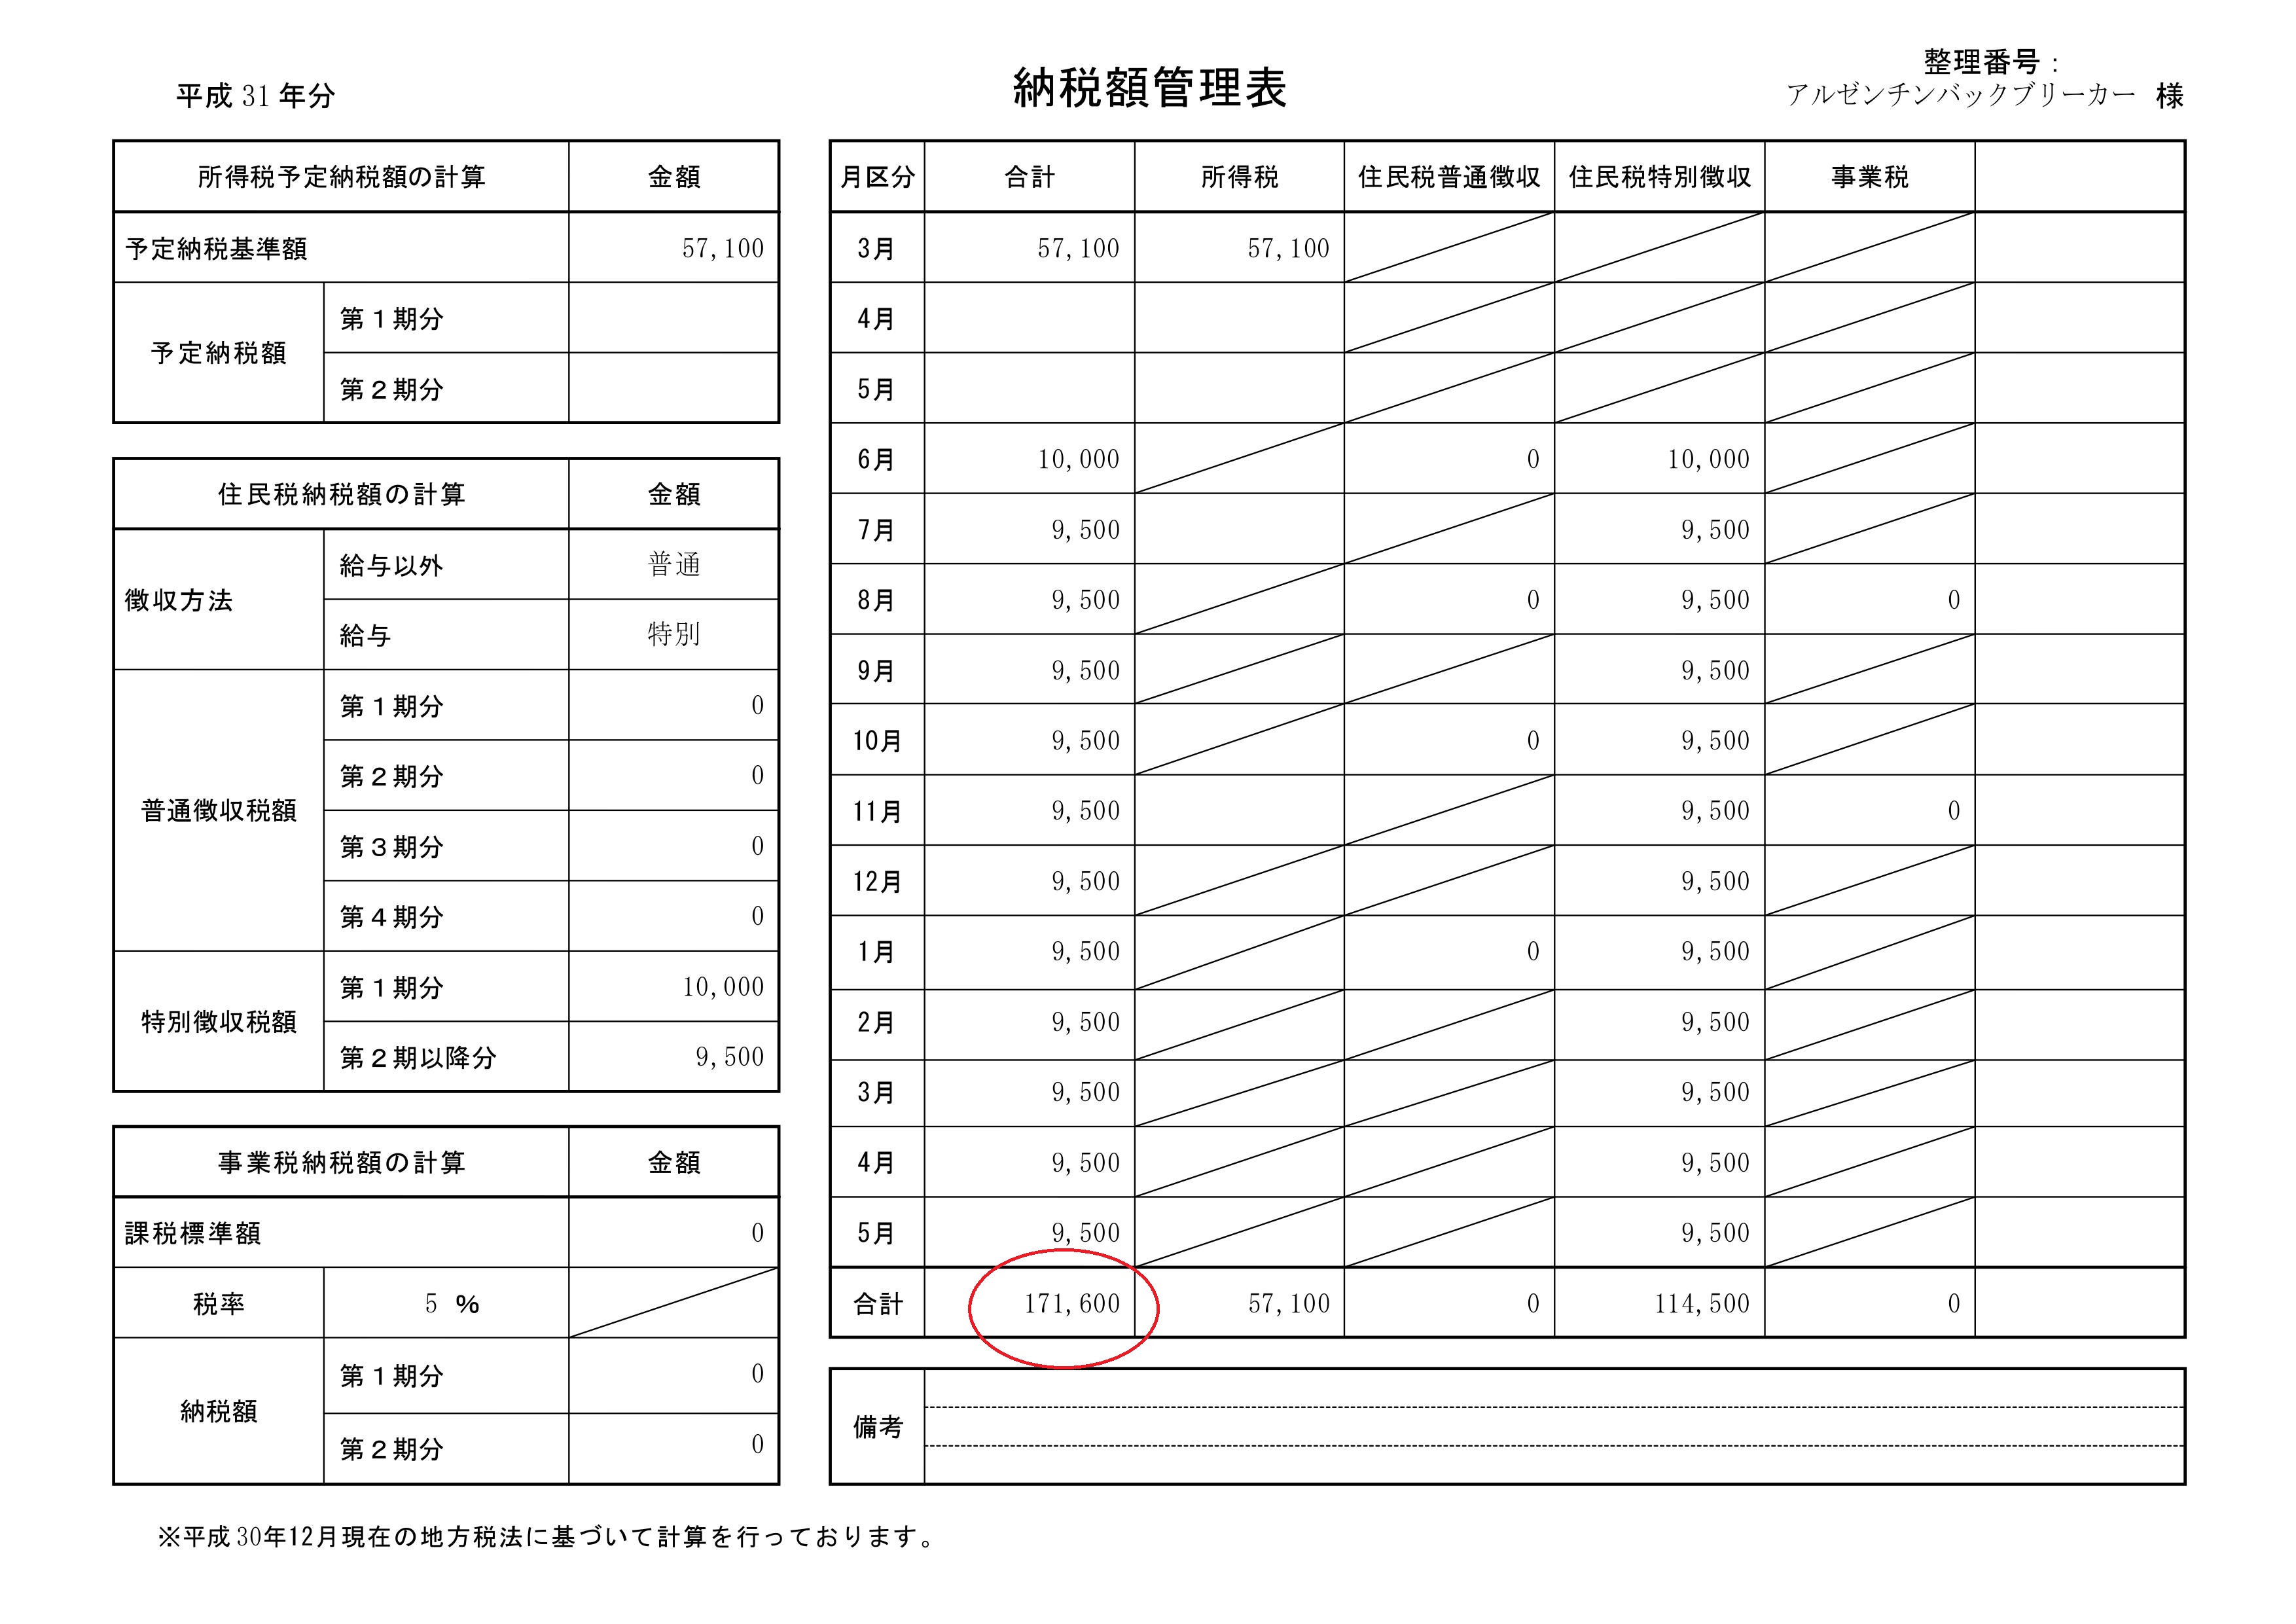
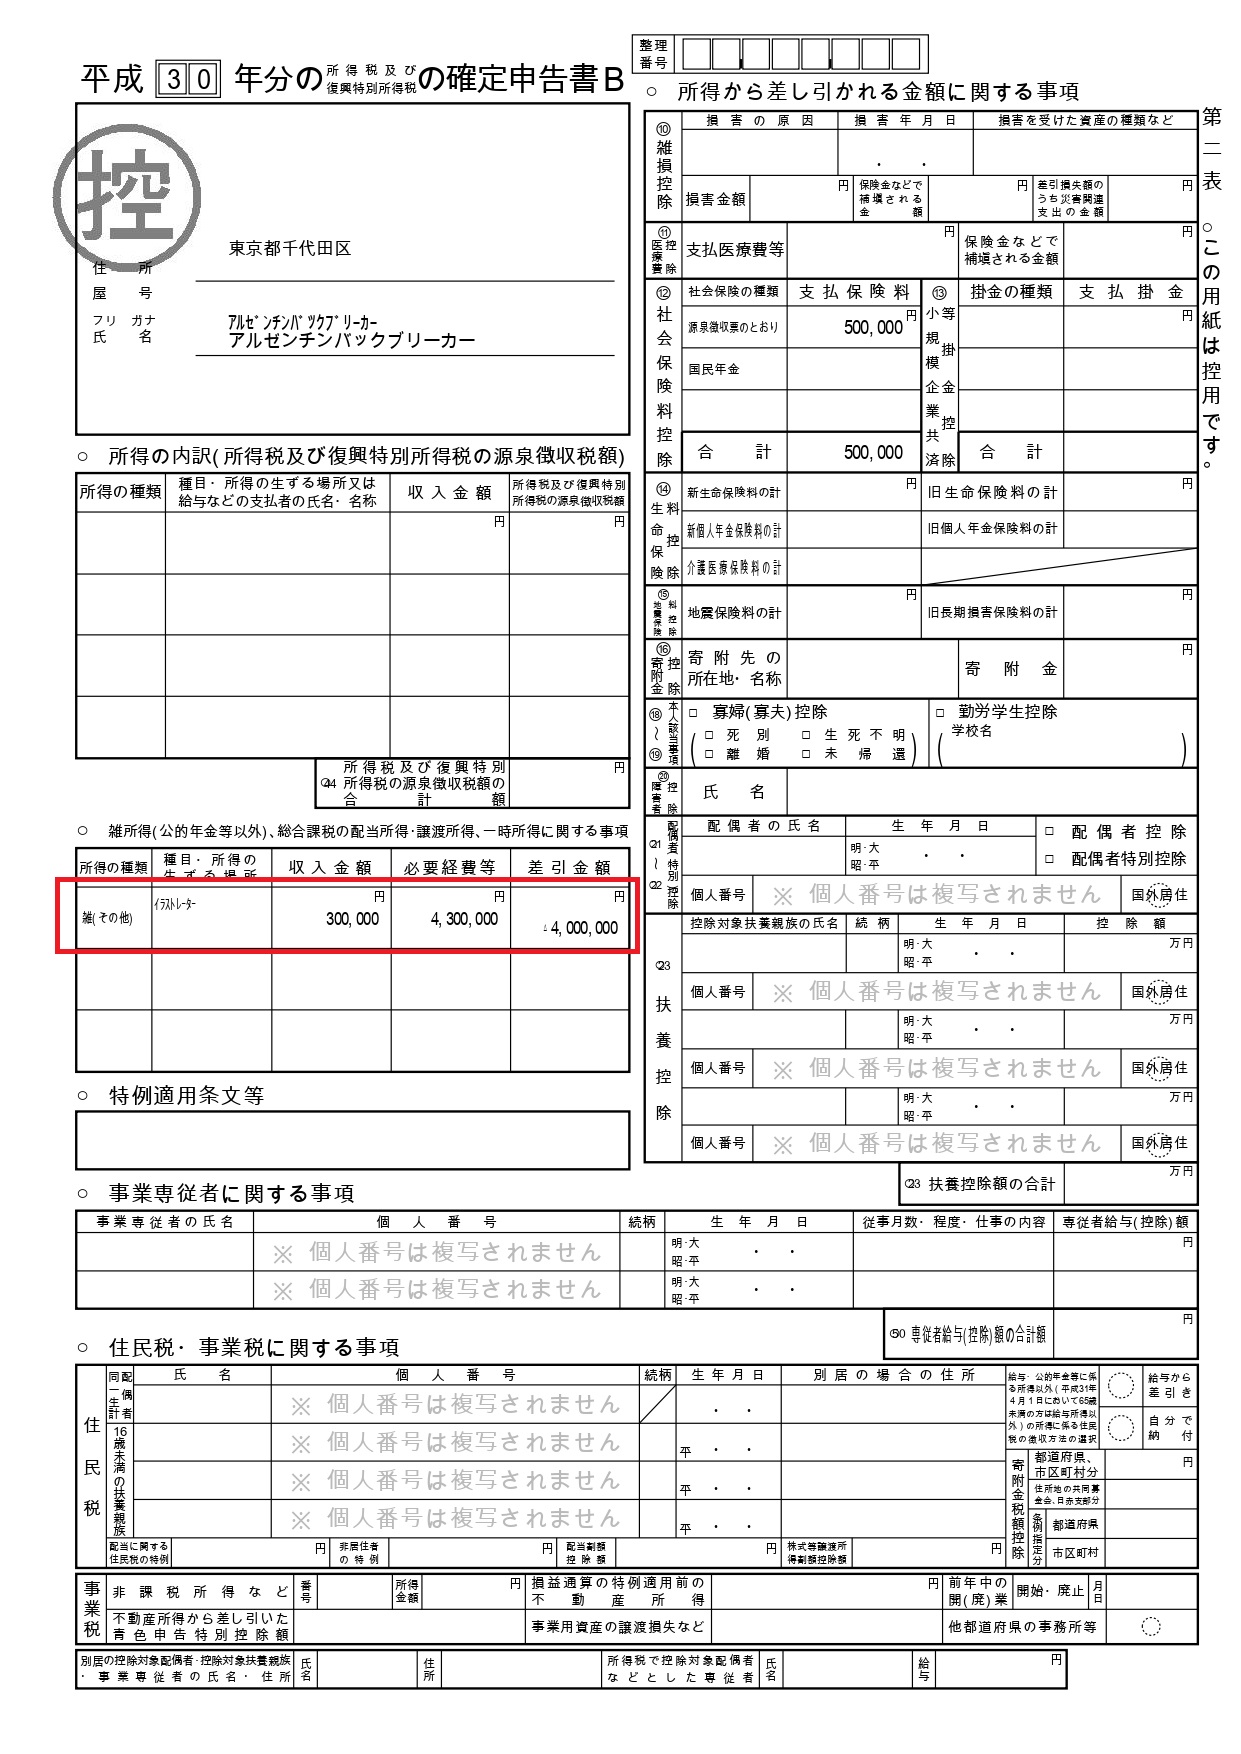
    例として、給与所得800万円、事業所得(雑所得)▲400万円、社会保険料控除50万円、基礎控除38万円とした場合の税額シミュレーションです。

    ◎事業所得の場合
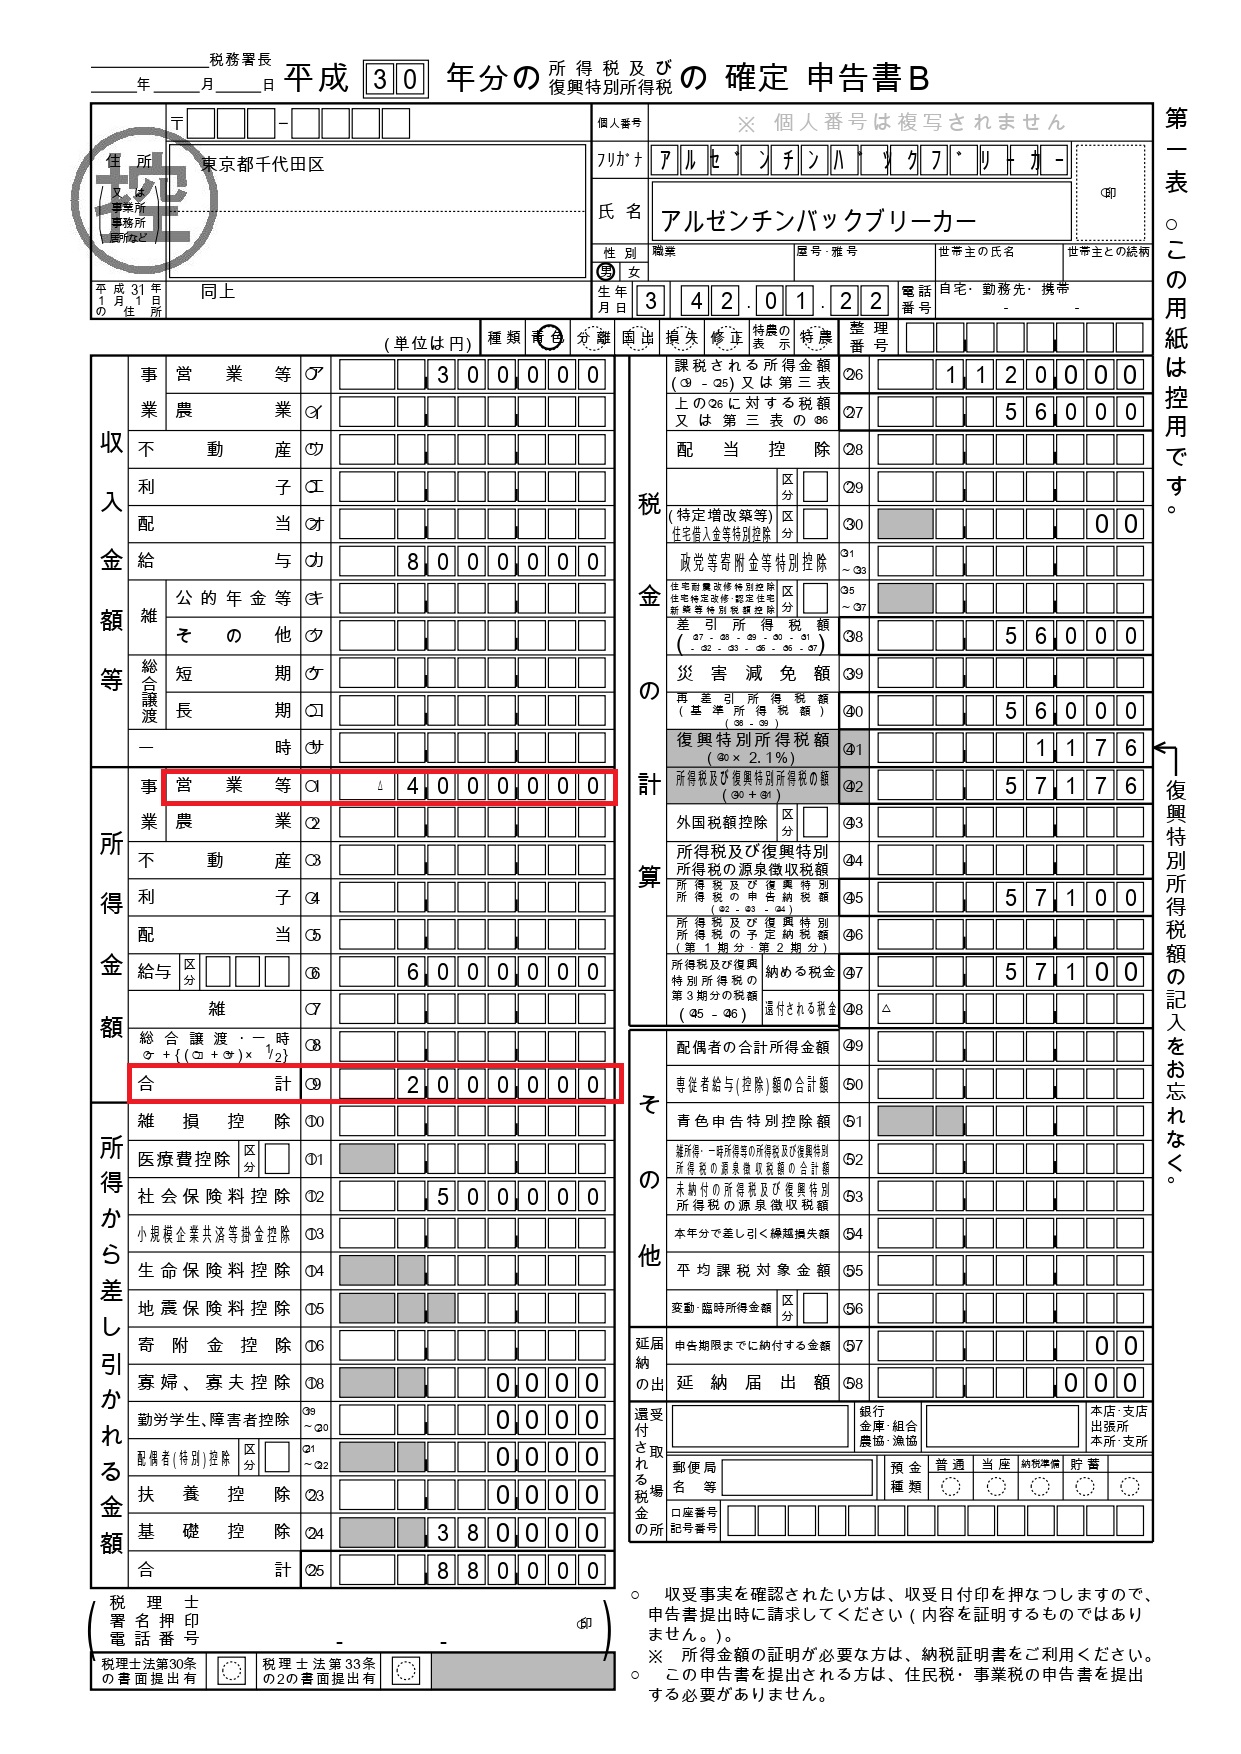


    所得税・住民税の合計額は 171,600円 となります。


    ◎雑所得の場合
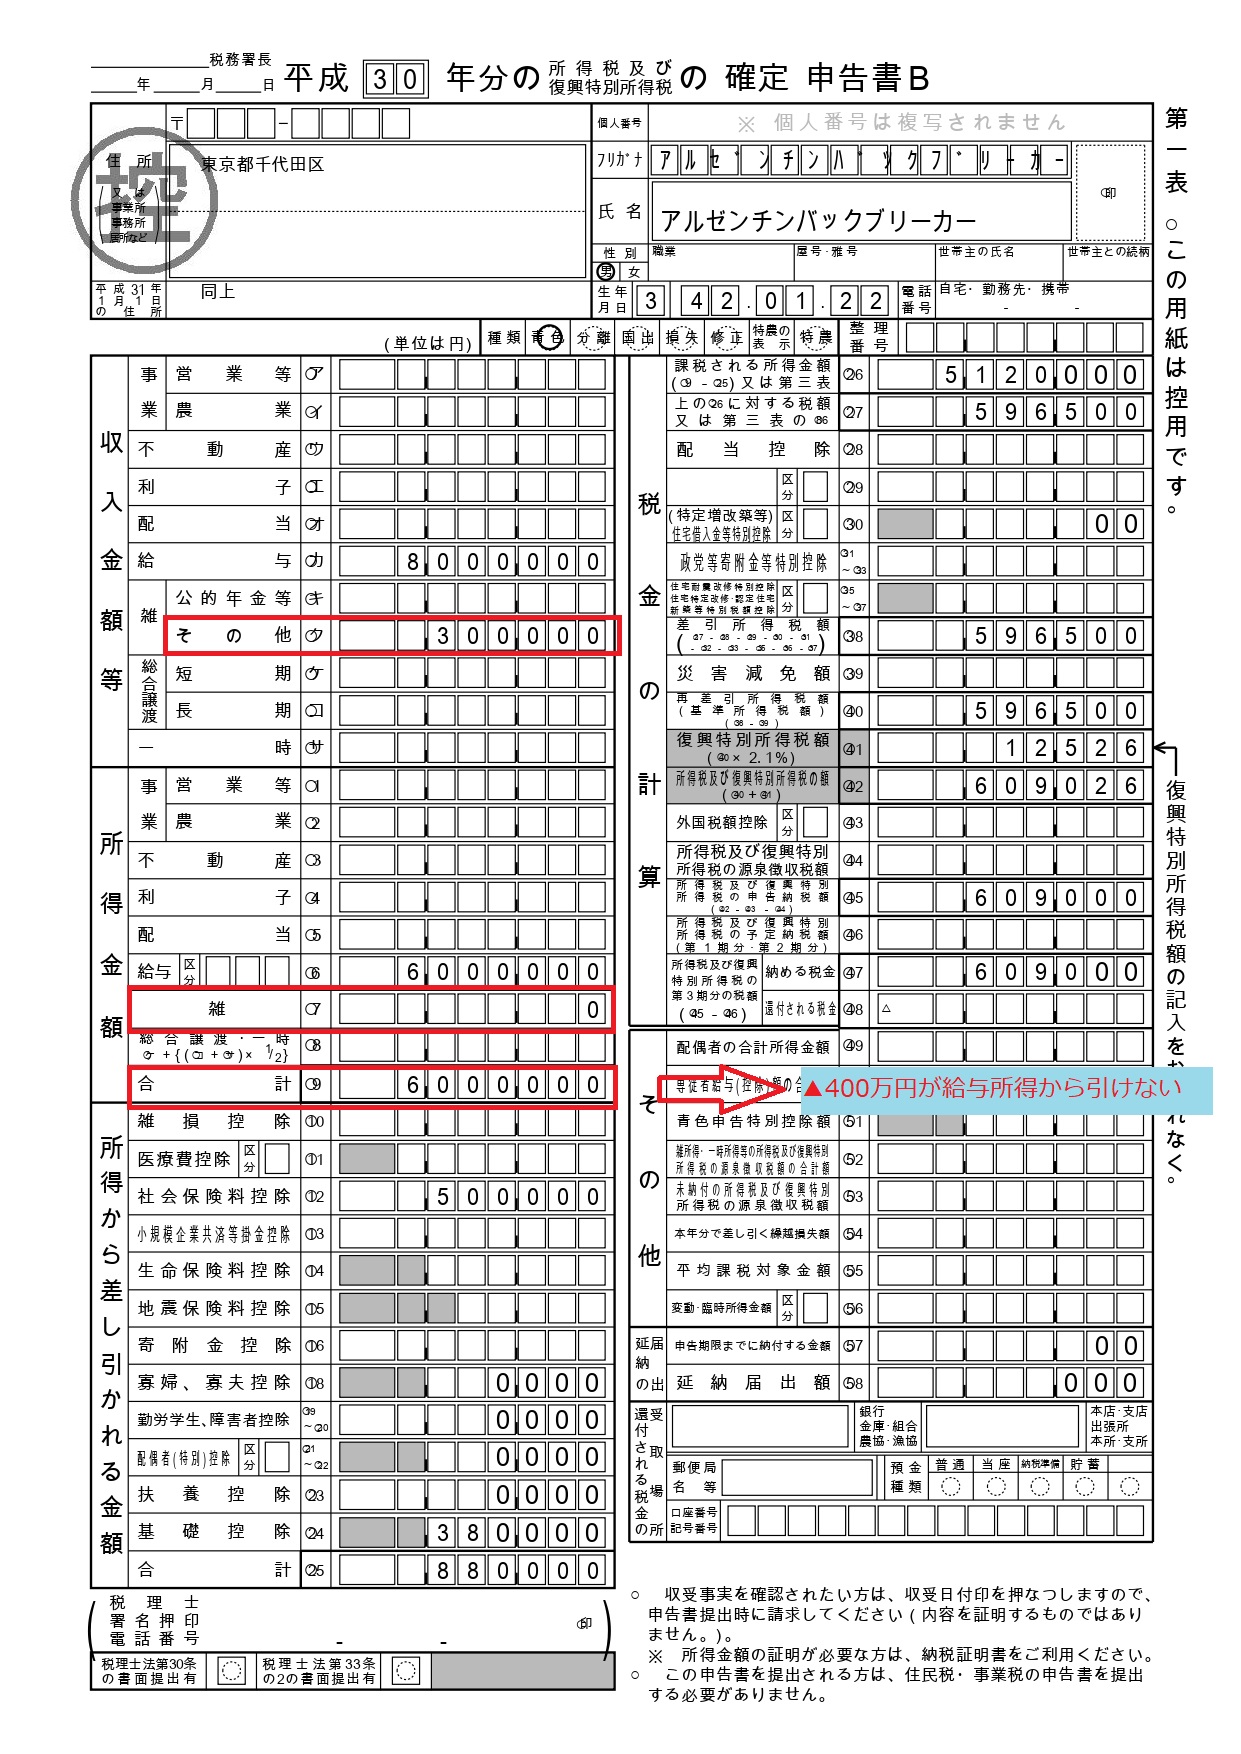


    所得税・住民税の合計額は 1,123,500円 となります。


    結果、所得税・住民税合わせて年間951,900円の差額が発生することが分かります。


    私見ですが、税務署が本気を出せば否認(雑所得認定)される可能性が高いと思います。否認されると断言できないのが、只野氏の言うようにこのやり方はダメという明確な規定がないからです。ただ口が裂けても、これは節税ですキリッみたいなことは言えないです。

    ではなぜ40年もの間まかり通ったのかと言うと、単純に運が良かったんだと思います。所得規模の面から、税務調査の対象となるフィルターに引っ掛からなかっただけなんじゃないかと。というか只野範男さんという人物は空想で、この話自体フィクションなんじゃないかという説。これが役員報酬5000万、事業所得赤字2000万とか、派手にやってたら間違いなく調査入ると思いますが、零細企業だから安心という発想自体間違っていると思います。


    ◆租税回避は必要悪?

    以前節税・脱税・租税回避をテーマにした勉強会を行ったことがあるのですが、改めて定義を確認すると、

    節税・・・ルールに則って行う税負担軽減行為(iDeCoやふるさと納税、住宅取得控除など)

    脱税・・・違法な手法により、故意に納税を免れる行為(売上の除外、架空経費の計上など)

    租税回避・・・法律で予期していない常軌を逸した手段により、税負担を軽減する行為

    と振り分けられます。
    この中で租税回避は馴染みが薄いと思いますが、例を挙げるとケイマン諸島等を活用したタックスヘイブンへの所得分散です。
    堀江さんが、タックスヘイブンの何が問題なのか分からないとつぶやいていたあれですね。
    内容は長くなってしまうので端折りますが、アップルが開発した「ダブル・アイリッシュ・ダッチ・サンドイッチ」という何だか美味しそうな手法も、租税回避行為です。


    現在日本の税制は「租税法律主義」を採っていますので、大前提として法律に従って税を徴収する仕組みになっています。
    法律で網羅できない面を通達でカバーしているわけですが、それでも抜け道のような手法は存在します。
    法律で定められていないから何をやってもおけ、っていうのは極端でモラルに反しますが、申告納税制度を採用している以上、ある程度黙認、結果得するという面はたしかにあると思います。

    だからこそ、幸か不幸かは置いといて、只野氏のような考えの方が一定数現れるんでしょう。
    そうは言っても人間万事塞翁が馬。何事も節度を保って行動したいですね。


    合わせてコチラもご覧ください。
    ・パナマ文書にみる脱税と租税回避
    ・海外への資産移転縛りの変遷
    ・中日森野コーチ、4000万円の申告漏れ


  • 飲食業の自家消費について

    飲食業の自家消費について

    ◆コロッケ屋が自店のコロッケを食べたら脱税?

    今年の確定申告シーズンも佳境を迎えました。1/28に四谷支部主催の確定申告無料相談に出席したのですが、相談開始初日ということもあり、大変多くの方にお越しいただきました。
    その中でも特に、手書きで申告書を作成し、税額もぴたり一致させていらっしゃるご高齢の方の多さに驚きました。
    今でこそパソコンが普及し、ネット環境があれば国税庁の確定申告書作成コーナーでも簡単に申告書を作成できますが、手書きで作るのはこれはもう大変です。
    皆さん年に一度の頭の体操と仰っていましたが、共通して元気で若々しい姿が印象的でした。

    話しそれましたが本題について。
    観たことはないですが、1987年公開の映画マルサの女にて、総菜屋の調査で店の残り物の扱いを確認するシーンがあるそうな。

    調査官「売れ残りのコロッケはどうするんですか?」

    店主「食べているよ」

    調査官「そうですね、捨てるのはもったいないし」

    店主「そうだよ、家族みんなで食べてるよ」

    調査官「それでは売上計上漏れで脱税です」

    店主つらすぎて草。
    うんうん話しを合わせてあげてたら突然の垂直落下。かわいそう。
    脱税って某青汁くんやタカラジェンヌさん、たこ焼きばーさんみないなことを言うんじゃないんですかね。まー映画の世界ですが。


    いわゆる自家消費の論点ですが、上のやり取りがまさにそれで、個人事業者が自分の商品を自分や家族で消費することを言います。飲食業では必ずと言っていいほど挙がる論点です。
    仮に

    店主「もったいないけど破棄してるよ」

    と答えた場合、課税関係は生じないことになりますが、例えば塵芥処理の項目(廃棄量とのつじつま)でボロが出たり、場合によっては調査官が廃棄物の中身を把握したうえで調査に臨んでいることもあります。
    本当に全部捨てていることもあるかもしれませんが、一般的に多少は自家消費するはずという考えのもと、実務上一定額を「雑収入」として計上することがほとんどです。
    総菜屋や弁当屋を営んでいる個人事業主の方で、申告書に雑収入の計上がない場合、ここを突かれる可能性はかなり高いため、雑収入計上をしていない根拠がほしいところです。

    この根拠についても悩ましいところで、事業関係者や友達にあげてるであったり、従業員に食べさせているといった場合でも課税関係が発生します。
    と考えると、ロストを一切出さないで回しているか、出ても断固捨ててるないし犬猫のエサにしてるって答えるしかないですね。エサも自家消費だ!って言われるんですかね。知らないですけど。


    ちなみに雑収入として収益計上すべき金額ですが、商品の売値の70%か仕入値のどちらか高い方とされています。
    1個100円のコロッケの原価が20円とした場合、70円が雑収入です。
    さらに言うと消費税の課税事業者である場合、細かい規定は端折りますが、70円の雑収入のうち50円が課税売上となり、その分の消費税も発生します。
    まーしかし実務上はざっくりいくら、みたいに決まるケースが多いと思います。

    もう間もなくで確定申告の期限となりますが、特に飲食関係の方は、今一度この「自家消費」の論点をチェックしてみてください。


    合わせてコチラもご覧ください
    ・中日森野コーチ、4000万円の申告漏れ
    ・消費税35億円の追徴はなぜ起きるのか
    ・ポイントやマイル使用時の落とし穴

  • ZOZO前澤社長、お年玉100万円の課税関係

    ZOZO前澤社長、お年玉100万円の課税関係

    ◆贈与か一時所得か、税金が発生する可能性も
    新年あけましておめでとうございます。今年もよろしくお願いします。
    さて年明け早々、センセーショナルな話題で盛り上がっているZOZO前澤社長。100万円を100人に!総額1億円のお年玉!とは話題作りにもってこいですよね。ゴーリキーを彼女に持ち、月に行く男はスケールが違います。そこにシビれます。

    これについて、景品表示法に抵触して法務面でアウトなんじゃないかとか、Twitterの規約的に問題あるんじゃないかとかやはり話題となっているわけですが、個人的に課税関係がどうなるのかが気になりました。全くもって野暮なもんです。
    税金に置き換えるのは職業柄ですが、今回のお年玉作戦は人によって意見が分かれる論点だと思います。


    まず真っ先に思い浮かぶのは、100万円は贈与なのではという点です。仮に贈与だとしたら、毎年暦年(その年の1/1~12/31)で110万円の基礎控除があるので、税金(贈与税)は0円ということになります(お年玉100万円<基礎控除110万円)。
    ただ一点注意が必要なのは、同一暦年中に他の人(例えば親など)から100万円贈与を受けました、そのうえでラッキーなことに前澤社長からも100万円もらいました、というケースでは、100万円+100万円=200万円となるので、110万円引いた残額の90万円が課税対象となり、9万円の贈与税が発生することになります。そんなことなかなかないと思いますが。

    今回、前澤社長が個人的にお年玉を「あげる」としています。贈与は贈与者側の「あげる」という意思表示と、受贈者側の「もらう」という受諾による、諾成契約によって成立する契約です。
    個人のポケットマネーから行っているんだから、それって贈与でしょというのが一つ目の論点です。
    余計なお世話ですが、ZOZO(スタートトゥデイ)の株主が怒りそうですよね。


    もう一点が、100万円は懸賞金の一種で一時所得なのではという点です。一時所得とは、営利を目的とする継続的行為から生じた所得以外の所得で、労務や役務の対価としての性質や資産の譲渡による対価としての性質を有しない一時の所得をいい、代表的なものは

    1.  懸賞や福引きの賞金品(業務に関して受けるものを除きます。)
    2.  競馬や競輪の払戻金
    3.  生命保険の一時金(業務に関して受けるものを除きます。)や損害保険の満期返戻金等
    4.  法人から贈与された金品(業務に関して受けるもの、継続的に受けるものは除きます。)
    5.  遺失物拾得者や埋蔵物発見者の受ける報労金等

    となります。
    私見ですが、今回のお年玉は贈与ではなく、この一時所得に該当するのではと考えます。

    たしかにポケットマネーで1億円もの大金を拠出するのかもしれませんが、Twitterを利用したメディア戦略、不特定多数の者に対する広告宣伝効果というのは、嫌でも否定できないと思います。
    広告宣伝の意図はなかったとしても、これだけ大々的にメディアに取り上げられることは想像に難くないし、現に世界的にも「ZOZO」の社名は大きく認知されることになったはずです。
    身内からお年玉をもらうのとは訳が違いすぎるんじゃないかと思います。しかも超高倍率なわけですし。贈与が成立するかといったらちょっと疑問です。
    もちろんこの1億円を経費にすることはないと思うので、ZOZOに課税関係が生じることはないと思われますが、もらう側は一時所得なんじゃないかというのが個人的見解です。

    では100万円が一時所得の場合、税金はいくらになるかですが、所得税は累進税率を適用しており、個々人の所得によって税額が変わるのでケースバイケースです。
    所得は、(100万円▲50万円)×1/2=25万円と算出され、これが給与所得なり事業所得なり不動産所得なりと合算されることになります。
    税額は0円~139,800円(復興税・住民税含む)の範囲で決まります。


    多すぎる仕送りに贈与税はかかんないの?とか、パパ活に贈与税はかかんないの?とか、ギャンブルで一発当てたけど税金は?とか、何気なくさらっと流しがちですが、考えてみると税金て身近にあるものだと思います。
    今回の前澤社長の大胆すぎる行動は、税金について改めて考えさせられる事例となりました。


    合わせてコチラもご覧ください。
    ・110万の基礎控除を利用した暦年贈与
    ・消費税35億円の追徴はなぜ起きるのか
    ・中日森野コーチ、4000万円の申告漏れ

  • 住宅ローン減税しすぎ。見過ごした国税当局

    住宅ローン減税しすぎ。見過ごした国税当局

    ◆忘れたころに追加納付は酷

    最近こういった行政側のミス、本当に多いですね。固定資産税やら住民税やら。。以前、税務署で作成した確定申告書が間違っていた件や、強引な税務署側の更正決定でも書きましたが、税務署の職員がこれは良い、これはダメという事例でも、結構間違っていること多いです。記事の出来事以外に、先日の税務調査でも調査官による法解釈の誤りがあったのですが、実体験としてこれは断言できます。それこそAIではなく人のやる仕事なので、間違いをするなというのも厳しい話しですが。。まー当局を擁護するわけではないですけど、複雑怪奇な税法・税制改正で納税者を混乱させるどころか、自分たち(当局)が自爆してるニュースが出ると、なんだか本末転倒というかダサいなと思います。ちょっと情けないですよね。自分で作詞作曲した曲の歌詞を間違えて歌っちゃうみたいな。違うか。ポイズンて感じですね。


    本題の住宅ローン減税(いわゆる住宅取得控除。正式名は「住宅借入金等特別控除」)しすぎちゃった件ですが、両親や祖父母から贈与を受けた金銭等の判断を誤っていたようでした。
    贈与税の特例で、「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」という制度があります。
    一定の要件を満たすことで、今だったら700万円(省エネ住宅は1200万円)親やじーちゃんばーちゃんからマイホーム購入の援助を受けても、贈与税は0円という制度です。
    基礎控除(110万)を含めると、810万円の金員を無税で下の世代に渡せるというやつですね。生前贈与、相続税対策の鉄板です。

    例えば4000万円のマイホーム(特定取得:税控除限度40万円)を買うときに、親から700万円の援助を受けたものの、フルで住宅ローン4000万円を借りた場合
    住宅取得控除は、取得価額と年末の住宅ローン残債の低い金額に1%を乗じて税額控除を行います。


    一般的にオーバーローンで銀行は貸さない(最近は結構やるみたいですが)ので、年末残債×1%というイメージです。
    ただ、親から援助を700万円受けているので、取得価額4000万円▲贈与700万円=3300万円をベースに考えなければならなくなります。
    そうすると、このケースで可能な税額控除額は40万円ではなく、33万円ということになります。
    つまり7万円控除しすぎだったということです。

    今回、2012年以前は時効ですが、2013-2016年のこうした控除しすぎちゃった税を払ってくださいというお達しがでたわけです。報道によると、該当者は全国で約12,600人ということで、申告の是正(修正申告の通知)がなされているようです。
    推測ですが、税務署側ですでに作成済みの修正申告書と納付書が該当者に送付され、申告書は自署押印後返送、納付書はさっさと納付みたいな対応を取っていると思います。
    いきなりこのような是正通知が来て、はいそうですか納付しますねというのは、金銭面ももちろん心理的にも納得し難いですよね。特に人の心理面の方が難しいです。

    当初申告で誤った申告を行った納税者が悪い!と言えばそれまでかもしれませんが、それならそれで速やかに非違事項を伝えるべきでした。
    しかもこれに対しての加算税・延滞税が発生する可能性もあるので、余計にその責任は重いです。
    書面のみではなく、電話などできちっと納得のいく説明をするべきとは思います。


    合わせてコチラもご覧ください
    ・税務署で作成した確定申告書が間違っていた件
    ・強引な税務署側の更正決定
    ・消費税35億円の追徴はなぜ起きるのか

  • ふるさと納税、制度見直し【通知から強制へ】

    ふるさと納税、制度見直し【通知から強制へ】

    ◆寄付金控除対象外の大制裁

    やはりと言うか、なるべくしてなったと言うか、総務省もついに本気を出した感じですね。
    早ければ2019年4月1日より、通知を守らない自治体への寄付は、寄付金控除の対象外とする方針を固めたようです。

    この通知というのは、2年前の2016年から度々出されていましたが、

    ・返礼品は地場産品に限ること
    ・返礼品の割合は、寄付額の3割以下とすること

    と通知を行っていました。
    過熱する返礼品競争の沈静化を図り、ふるさと納税の本来の趣旨である「生まれ育ったふるさとに貢献できる制度」「自分の意思で応援したい自治体を選ぶことができる制度」を目指す意図があったと思います。
    地方創生のカンフル剤と言いますか。
    しかし、これまでは通知のみで法的拘束力はなく、そんなの関係ね無視という自治体と通知を遵守する自治体とに二分されました。
    通知を守った結果、寄付額が激減した自治体(焼津市とか長野県伊那市)もあれば、自治体によっては寄付額激増メシウマという構図がうまれました。
    今年7月には、通知に従わない12自治体を初公表しましたが、もはやどこ吹く風。


    特に2017年度135.3億円の寄付額を集め、全国1位となった大阪府泉佐野市は、そのお礼品として新潟県産の米や信州の桃、鹿児島県産のうなぎといった他県の農作物から、プレモル・エビスといったビール類全国の特産品詰め合わせ、更にはモンゴルで開催される国際マラソンへのパック旅行券など、まーしかしこれでもかというくらいバラエティに富んだラインナップです。地場産品に限る!だが断る!的な。
    ここまで吹っ切れてると、最早きよきよしい(ケイスケホンダ)ですね。なぜか変換できない。
    しかし本田はスケールが違いますね。

    Q.プロフェッショナルとは?
    A.ケイスケホンダ

    税法のどの条文よりも何言ってるか分からないです。
    そこにシビれる!あこがれる


    実質負担2000円で、様々な返礼品がもらえるということはつまり得しかしない制度ですが、その効果を実感しづらいというのも確かです。
    これについては別の機会に書こうと思いますが、この「返礼品割合3割」のルールについて、面白い解釈もあるなと感心した自治体があります。
    焼津市や長野県伊那市は、通知を守った結果ランクを落としました。まさに正直者が馬鹿を見た感じです。ポイズンですね。
    宮崎県都城市も通知を守りました。しかしランキングを1位から3位に落としたものの、依然として高い寄付金額を受け入れいています。なぜか。
    それは返礼品の価格を、「事業者の利益を乗せた定価(市場価格)」から、「原価」と捉えたことによって、返礼品の質をキープしました。
    まさに上祐もびっくりなあーいえばこーいう。
    消費税や法人税も穴があれば塞ぎ、また穴があれば塞ぎと毎年のように改正がありますが、こういういたちごっこみたいなのはどこの世界でも発生するんだなとつくづく思いました。


    だいぶ話しが逸れましたが、寄付金控除の対象外というのは野田総務相もやっぱ怒ってたんでしょうね。
    しかしスピンドル(通称ガクトコイン)で物議を醸した野田さん、本当なら個人的にはこっちの方が大問題と思いますが。タイーホでしょこれ。
    1万円寄付して8000円の税額控除があったのに、その控除がないとしたら、まず間違いなく泉佐野市の寄付金額は減りますよねそりゃ。
    ただ千代松大耕市長が言うように、
    「泉佐野市は財政破綻寸前だったので、ふるさと納税に積極的に取り組んできた。全国から多くの寄付が寄せられ感謝の気持ちでいっぱい。」
    という言葉。
    ともすれば、利益優先の和を乱す存在とも捉えられかねませんが、地方自治の大原則に則って、このふるさと納税という制度を積極的に有効活用した最先端の自治体とも言えるかなと思います。
    まして少子高齢化や過疎化が進む中、座して死を待つなんてことは避けなきゃいけないですし。何かしら対策は打たなきゃですし。
    そう考えるとこの制度の是非というのは、とても奥が深い根深い問題ですね。
    皆が皆納得の清々しい気持ちになる制度立法を望みます。


    合わせてコチラもご覧ください。
    ・ふるさと納税のお礼品について
    ・軍用地投資が秘める可能性